完整量化研究流程
覆盖数据准备、特征构建、模型训练、回测和结果分析,用户可以在一个平台内完成从想法到策略验证的闭环。
BAIZE AI RESOURCE
Qlib
Qlib 是微软开源的量化投资 AI 研究平台,覆盖数据处理、模型训练、回测与结果分析全流程,内置多种量化模型和数据集,帮助研究者和开发者快速搭建并验证投资策略。
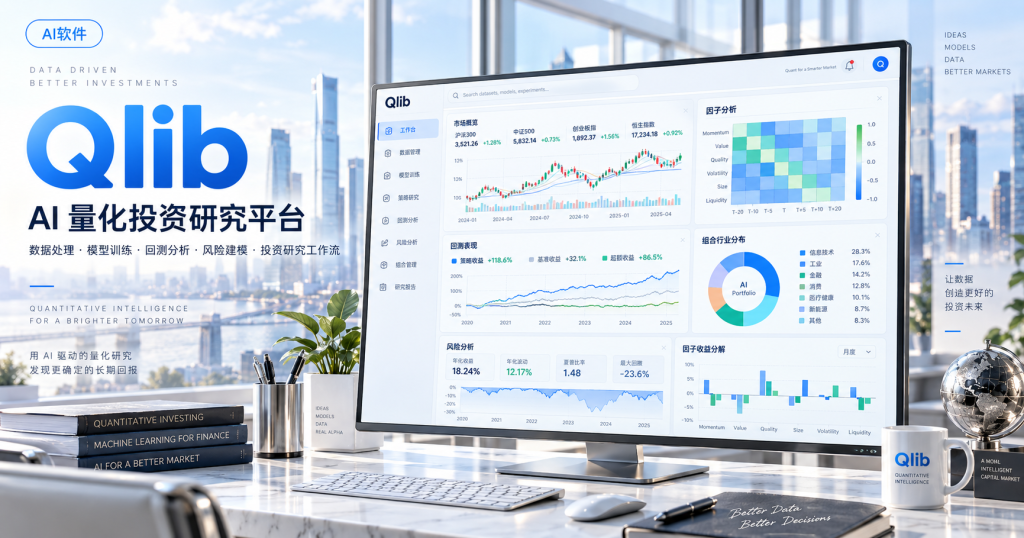
Qlib 是微软开源的量化投资研究平台,适合量化研究者、金融数据分析师和希望学习策略验证流程的开发者。它把行情数据整理、模型训练、历史回测和结果分析放在同一套工作流中,让用户可以先运行官方基准,再替换数据、因子或模型,比较不同想法的收益与风险表现。内置的数据集、模型示例和分析指标有助于复现实验,也方便团队记录和交流研究结果。它是研究与验证工具,回测表现不能保证未来收益。
覆盖数据准备、特征构建、模型训练、回测和结果分析,用户可以在一个平台内完成从想法到策略验证的闭环。
提供 ALSTM、AdaRNN 等基准模型示例,帮助用户了解和尝试不同的时间序列预测方法。
内置 Alpha158 和 Alpha360 等特征数据集,用户无需从零构建基础因子即可开始模型训练和对比实验。
支持策略回测,并输出累计收益、IC、风险分析、最大回撤等图表和指标,帮助用户评估模型表现。
通过 YAML 配置文件组合数据、模型和策略,减少重复编码,方便快速切换实验方案和复现结果。
支持通过 pip 安装 Python 包、从源码安装,也提供 Docker 镜像,便于在不同环境中运行。
使用场景量化研究者希望比较不同模型在同一数据集上的表现。
使用内置的 LightGBM、LSTM、Transformer 等基准配置,在 Alpha158 或 Alpha360 数据集上分别运行,对比回测指标。
使用场景开发者有一个新的因子或模型想法,需要快速验证。
在 Qlib 中配置自己的数据集和模型,运行工作流并查看回测结果,判断策略是否有效。
使用场景学生或初学者想了解量化投资 AI 的完整流程。
通过运行官方示例和阅读文档,学习数据准备、模型训练和回测分析的基本方法。